Domain collective24.de kaufen?
Wir ziehen mit dem Projekt
collective24.de um.
Sind Sie am Kauf der Domain
collective24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain collective24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
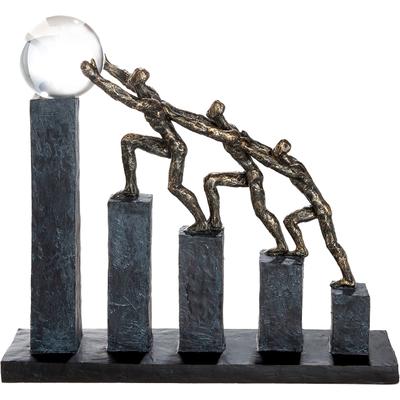
Skulptur GILDE "Skulptur Teamwork bronzefarben", braun (bronzefarben, schwarz), B:34cm H:32cm T:8cm, Kunstharz, Dekofiguren, Gemeinschaft Zusammenhalt Partnerschaft Symbolkraft MotivationDie Skulptur Teamwork steht für Zusammenhalt und gemeinsame Stärke – ein symbolträchtiges Dekoobjekt mit klarer Botschaft. Das matte, strukturierte Polyresin in bronzefarbener Optik wirkt hochwertig und zeitlos, während die schwarze Basis für einen...76,42 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Recht umkämpft, Fachbücher von DFG-Forschungsgruppe Recht - Geschlecht - KollektivitätDas Fachbuch "Recht umkämpft" bietet eine tiefgehende Analyse der aktuellen Auseinandersetzungen um Teilhabe und gesellschaftlichen Zusammenhalt. Die Autorinnen, Teil der DFG-Forschungsgruppe 'Recht - Geschlecht - Kollektivität', untersuchen, wie unterschiedliche Selbstverständnisse und Regeln des Zusammenlebens in der heutigen Gesellschaft verhandelt werden. Ein zentrales Thema ist die Frage, wer das "Wir" ist, das berechtigt ist, diese Fragen zu diskutieren. Durch die Betrachtung experimenteller Formen neuer Kollektivität und sozialer Solidarität wird ein innovativer Ansatz zur Förderung des sozialen Zusammenhalts präsentiert. Das Buch richtet sich an Fachleute und Interessierte der Sozialwissenschaften und bietet wertvolle Einblicke in die komplexen Dynamiken der gesellschaftlichen Teilhabe.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kooperation im Kinderschutz, FachbücherKooperation im Kinderschutz ist mehr als Multiprofessionalität – denn auch Eltern und Kinder sind Experten. Wie Kinderschutzarbeit, die bei Familien ankommt, aussehen kann, verdeutlicht dieses Handbuch – in der Jugendhilfe und vielen anderen Praxisfeldern. Mit systemischer Perspektive und kooperationsorientierter Haltung zeigen die Autoren, wie einzelfallbezogene und fallunabhängige Arbeit im Dialog gelingt und wie das reflektierte aneinander Scheitern dabei hilft, gemeinsam gescheiter zu werden. Dieses Buch vermittelt einen facettenreichen, umfassenden Überblick über Grundlagen, Handlungsfelder, Methoden und Akteure im systemisch orientierten Kinderschutz. Zahlreiche interdisziplinäre und multiprofessionelle Teams kommen zu Wort und beschreiben anhand vieler Beispiele aus der Praxis anschaulich, wie und in welcher Form die Zusammenarbeit gelingen kann. Deutlich wird: konsequent hilfeorientierter Kinderschutz ist gesamtgesellschaftliche Gemeinschaftsaufgabe. Er betrachtet Kinder, Jugendliche und Eltern als Experten für ihr eigenes Leben und gelingt nur im Dialog, mit Beteiligung, Transparenz und Mut. Wer einen zukunftsorientierten Wegweiser für die professionelle Weiterentwicklung sucht, wird hier fündig.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Digitale Kollektivität?, Fachbücher von Tim OtholdSchaffen digitale Netzwerke eine neue Art von Kollektivität? Und bringen intelligente Algorithmen bessere Formen von Kooperation, Sozialität oder politischer Teilhabe hervor? Derlei Erwartungen sind fest mit unserem Bild digitaler Medien verbunden - und das, obwohl heutzutage unverkennbar ist, wie oft sie stattdessen gesellschaftliche Spaltungen forcieren und neue Kontroll- und Kapitalisierungsmechanismen ermöglichen. Tim Othold geht der hartnäckigen Idee digitaler Kollektivität auf den Grund. Anhand von drei einflussreichen Denkfiguren - Netzwerke, Massen und Schwärme - analysiert er, wie wir digitale Medien als vermeintlich kollektive, kooperative Grössen imaginieren und was wir dabei allzu oft nicht hinterfragen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skulptur GILDE "Skulptur Teamwork bronzefarben", braun (bronzefarben, schwarz), B:34cm H:32cm T:8cm, Kunstharz, Dekofiguren, Gemeinschaft Zusammenhalt Partnerschaft Symbolkraft MotivationDie Skulptur Teamwork steht für Zusammenhalt und gemeinsame Stärke – ein symbolträchtiges Dekoobjekt mit klarer Botschaft. Das matte, strukturierte Polyresin in bronzefarbener Optik wirkt hochwertig und zeitlos, während die schwarze Basis für einen...76,42 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Recht umkämpft, Fachbücher von DFG-Forschungsgruppe Recht - Geschlecht - KollektivitätDas Fachbuch "Recht umkämpft" bietet eine tiefgehende Analyse der aktuellen Auseinandersetzungen um Teilhabe und gesellschaftlichen Zusammenhalt. Die Autorinnen, Teil der DFG-Forschungsgruppe 'Recht - Geschlecht - Kollektivität', untersuchen, wie unterschiedliche Selbstverständnisse und Regeln des Zusammenlebens in der heutigen Gesellschaft verhandelt werden. Ein zentrales Thema ist die Frage, wer das "Wir" ist, das berechtigt ist, diese Fragen zu diskutieren. Durch die Betrachtung experimenteller Formen neuer Kollektivität und sozialer Solidarität wird ein innovativer Ansatz zur Förderung des sozialen Zusammenhalts präsentiert. Das Buch richtet sich an Fachleute und Interessierte der Sozialwissenschaften und bietet wertvolle Einblicke in die komplexen Dynamiken der gesellschaftlichen Teilhabe.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Kooperation im Kinderschutz, FachbücherKooperation im Kinderschutz ist mehr als Multiprofessionalität – denn auch Eltern und Kinder sind Experten. Wie Kinderschutzarbeit, die bei Familien ankommt, aussehen kann, verdeutlicht dieses Handbuch – in der Jugendhilfe und vielen anderen Praxisfeldern. Mit systemischer Perspektive und kooperationsorientierter Haltung zeigen die Autoren, wie einzelfallbezogene und fallunabhängige Arbeit im Dialog gelingt und wie das reflektierte aneinander Scheitern dabei hilft, gemeinsam gescheiter zu werden. Dieses Buch vermittelt einen facettenreichen, umfassenden Überblick über Grundlagen, Handlungsfelder, Methoden und Akteure im systemisch orientierten Kinderschutz. Zahlreiche interdisziplinäre und multiprofessionelle Teams kommen zu Wort und beschreiben anhand vieler Beispiele aus der Praxis anschaulich, wie und in welcher Form die Zusammenarbeit gelingen kann. Deutlich wird: konsequent hilfeorientierter Kinderschutz ist gesamtgesellschaftliche Gemeinschaftsaufgabe. Er betrachtet Kinder, Jugendliche und Eltern als Experten für ihr eigenes Leben und gelingt nur im Dialog, mit Beteiligung, Transparenz und Mut. Wer einen zukunftsorientierten Wegweiser für die professionelle Weiterentwicklung sucht, wird hier fündig.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.